Lo que vas a encontrar aquí: por qué casi todo el mundo abandona las apps para controlar gastos a las dos semanas, qué hay que mirar antes de elegir una, y el método más simple para empezar hoy mismo.
La app buena no es la que tiene más funciones. Es la que sigues usando en marzo.
Las apps para controlar gastos tienen un problema que no es de tecnología: casi nadie las usa más de dos semanas. Se instalan en enero con toda la intención, se registran tres días de cuentas, y después el teléfono se queda con un ícono que uno ya no abre.
No pasa por falta de voluntad. Pasa porque anotar cada gasto es tedioso, y cualquier app que te pida abrirla, buscar la categoría, escribir el monto y confirmar, va a perder contra la pereza de un martes a las siete de la noche.
Así que en vez de darte una lista de nombres, te explico qué hace que una app de gastos funcione a largo plazo, y cómo empezar sin complicarte.
Por qué se abandonan las apps de gastos
La razón es siempre la misma: el costo de registrar un gasto es más alto que el beneficio de tenerlo registrado.
Piénsalo en segundos. Pagaste un café. Para anotarlo tienes que desbloquear el teléfono, buscar la app, esperar a que cargue, tocar el botón de añadir, escribir el monto, elegir «Alimentación», quizá poner una nota, y guardar. Son unos veinte segundos y seis toques para un gasto de cinco mil pesos.
Multiplícalo por seis o siete gastos al día. Nadie sostiene eso.
Por eso la pregunta correcta al elegir una app no es cuántos gráficos tiene, sino cuánto tarda en registrar un gasto. Si son más de cinco segundos, la vas a abandonar. Es así de simple.
La clave: mide cuántos segundos tarda la app en registrar un gasto. Ese número, y no las funciones, decide si la sigues usando en tres meses.
Qué mirar antes de elegir una app de gastos
Cinco cosas, por orden de importancia real:
- Velocidad para anotar. Lo de arriba. Si hay atajo desde la pantalla de inicio, widget o entrada por voz, vas ganando.
- Que no te obligue a conectar el banco. Hay apps que solo funcionan si les das acceso a tus cuentas. Es cómodo, pero implica entregarle tus credenciales a un tercero. Si la app funciona igual sin eso, mejor.
- Que los datos sean tuyos. Mira si puedes exportar a Excel o CSV. Si no puedes sacar tu información, estás atrapado.
- Qué pasa si dejas de pagar. Algunas bloquean el historial completo. Averígualo antes, no después.
- Que no viva de anuncios. Una app que ve todos tus gastos y además vende publicidad es una combinación que yo evitaría.
Fíjate que ninguna de las cinco habla de gráficos bonitos. Los gráficos son la parte fácil; lo difícil es que registres los datos que alimentan el gráfico.
La clave: revisa si puedes exportar tus datos a Excel antes de elegir. Una app de la que no puedes sacar tu historial te tiene atrapado.
El método más simple: empieza sin app
Antes de instalar nada, te propongo una semana de prueba con lo que ya tienes. Sirve para dos cosas: ver si el hábito te cuadra, y descubrir qué categorías necesitas de verdad.
El método:
- Activa las notificaciones de tu banco. Cada compra te llega al instante. Ya tienes el 80 % de los datos sin hacer nada.
- Anota solo el efectivo, que es lo único que el banco no ve. En la app de notas del teléfono, una línea por gasto.
- El domingo, súmalo. Quince minutos. No categorices nada todavía, solo mira el total y qué te sorprendió.
Si prefieres una hoja de cálculo, no necesitas pagar por Office: lo expliqué en cómo tener Office gratis de manera legal.
Después de esa semana vas a saber exactamente qué le tienes que pedir a una app. Y sobre todo, si el problema es que no sabes en qué se te va la plata, o que ya lo sabes y el asunto es otro.
La clave: activa las notificaciones del banco y anota solo el efectivo. Con eso capturas casi todo sin instalar nada.
Cómo repartir el presupuesto sin volverte loco
Una vez tienes los números, viene la parte de organizarlos. Y aquí el error clásico es armar veinte categorías: mercado, transporte, gasolina, parqueadero, salidas, café, suscripciones, regalos… Con veinte categorías, clasificar se vuelve otra tarea y el sistema se cae otra vez.
Empieza con tres grupos grandes:
- Lo que no se puede mover: arriendo, servicios, transporte, mercado, deudas.
- Lo que sí se puede mover: salidas, ropa, antojos, suscripciones.
- Lo que no se gasta: lo que apartas apenas te entra la plata, no lo que sobra al final del mes.
Ese tercer grupo es el que decide todo. Si esperas a que sobre, no sobra nunca. Apartarlo el mismo día que entra el dinero es el cambio que más se nota, y no depende de ninguna app.
Las proporciones exactas dependen de tu situación y no hay una fórmula que le sirva a todo el mundo. Lo que sí aplica a todos es el orden: primero apartas, después gastas.
Y si parte de tus ingresos entra por plataformas digitales, revisa cómo retirar dinero a Nequi o Bancolombia para que ese ingreso también quede registrado.
La clave: aparta el ahorro el día que entra el dinero, no con lo que sobre al final del mes. Nunca sobra.
Los tres trucos que hacen que el hábito dure
Esto es lo que separa a quien lleva sus cuentas de quien lo intentó tres veces:
Registra en el momento, no después. «Lo anoto en la noche» significa que no lo vas a anotar. El registro tiene que pasar mientras todavía tienes el recibo en la mano.
Ponlo donde ya miras. Un widget en la pantalla de inicio con el gasto del mes hace más por el hábito que cualquier notificación. Si nunca has puesto uno, está en cómo crear widgets para iPhone.
Usa la voz cuando tengas las manos ocupadas. Dictar «treinta mil en mercado» toma tres segundos y se puede hacer caminando. Es la misma lógica que escribir por dictado de voz en Word: el teclado es el cuello de botella, no las ganas.
Y una recomendación que no es técnica: revisa tus cuentas una vez por semana, no todos los días. Mirarlas a diario genera ansiedad y no cambia nada; el domingo con calma sí sirve para decidir la semana siguiente.
La clave: si no lo anotas en el momento, no lo anotas. Cualquier sistema que dependa de «lo hago en la noche» ya falló.
Cuándo una app de gastos no es la solución
Vale la pena decirlo, porque hay mucha promesa fácil en este tema.
Una app te muestra a dónde se va el dinero. No hace que entre más, ni negocia una deuda, ni cambia que un mes te toque elegir entre dos cosas necesarias. Si tus cuentas no cierran por ingresos, ninguna app lo arregla, y la que te prometa lo contrario te está vendiendo humo.
Donde sí ayuda de verdad es en tres casos concretos:
- Cuando el dinero se va y no sabes en qué. Ahí ver el detalle cambia decisiones reales.
- Cuando pagas suscripciones que olvidaste. Aparecen solas en el registro y suman más de lo que uno cree.
- Cuando compartes gastos con alguien y hace falta un número en el que los dos estén de acuerdo.
Y ojo con un detalle de privacidad: tu app de gastos es de las cosas más personales que hay en el teléfono. Si prestas el aparato a menudo, mira cómo ocultar aplicaciones para proteger tu privacidad.
La clave: una app te muestra a dónde va el dinero, no hace que entre más. Si el problema son los ingresos, la app no lo resuelve.
La que hicimos nosotros
Todo lo de arriba funciona con notas y una hoja de cálculo, y por eso te lo expliqué primero. Si después de la semana de prueba quieres algo más cómodo, te cuento qué usamos.
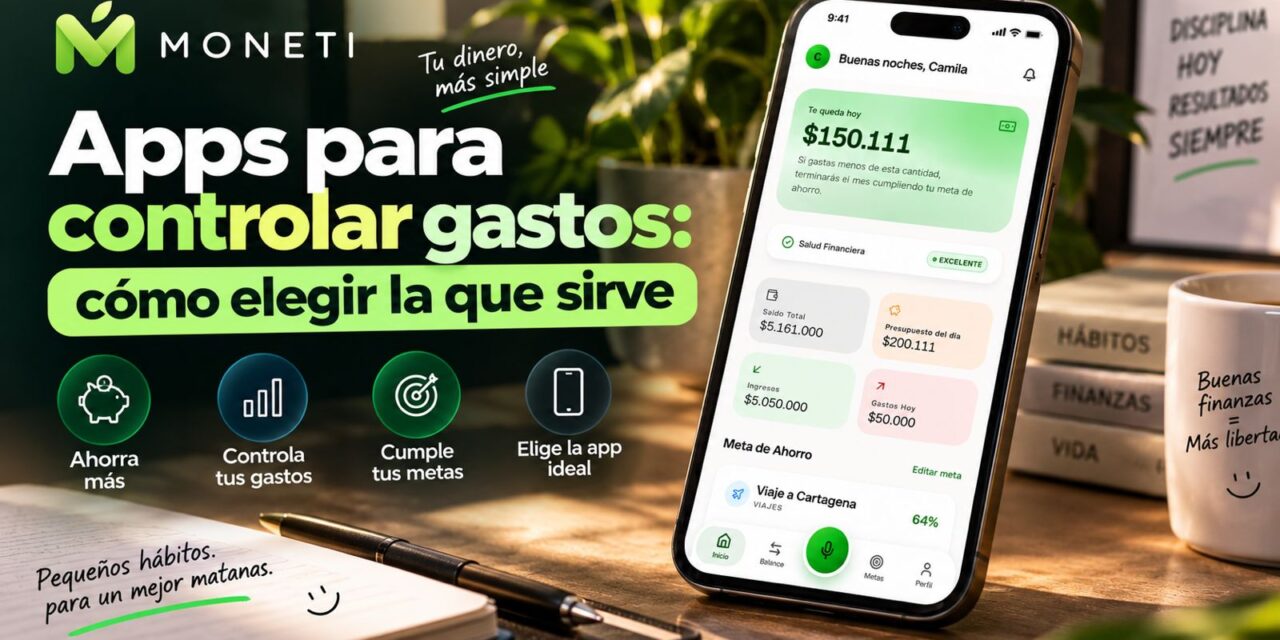
Moneti nació justo del problema del principio: que anotar un gasto toma demasiado. Por eso la entrada es por voz. Dices lo que gastaste y queda registrado, sin buscar categorías ni escribir montos. También tiene app para el Apple Watch, que es donde más se nota: anotas desde la muñeca sin sacar el teléfono.
Lo demás es lo de siempre —presupuesto, categorías, el resumen del mes— pero construido alrededor de que registrar sea rápido, porque es lo único que decide si el hábito sobrevive.
Preguntas frecuentes sobre apps para controlar gastos
¿Es seguro conectar mi banco a una app de gastos?
Depende de la app y de cómo lo haga. Si puedes llevar tus cuentas sin entregar credenciales bancarias, esa opción siempre tiene menos riesgo. Y nunca compartas tus claves por fuera de la app oficial de tu banco.
¿Cuánto tiempo hay que llevar cuentas para ver algo útil?
Un mes completo. Menos de eso no captura los gastos que llegan una vez al mes —servicios, suscripciones, cuotas— y el panorama queda incompleto.
¿Sirve más una app o una hoja de cálculo?
La hoja de cálculo da más control y es gratis; la app gana en velocidad de registro, que es donde se abandona el hábito. Si ya llevas una hoja y la mantienes, no la cambies.
¿Qué hago si se me olvidó anotar varios días?
Recupéralos del extracto del banco y sigue. El error clásico es abandonar todo porque «ya se dañó la racha». Un mes con tres días estimados sirve igual.
¿Vale la pena pagar por una app de gastos?
Solo si la vas a usar. Antes de pagar, prueba la versión gratis un mes completo: si llegaste al final del mes con el registro al día, ahí ya sabes la respuesta.
Por dónde empezar esta semana
No instales nada todavía. Activa las notificaciones de tu banco, anota solo el efectivo en la app de notas, y el domingo suma. Quince minutos.
Con ese número en la mano vas a saber si necesitas una app, cuál, y para qué. Y si decides seguir, acuérdate de lo único que importa: que registrar un gasto te tome segundos, no minutos.
Anota un gasto hablando, en tres segundos
Y si prefieres seguir con tu hoja de cálculo, también está bien: el método importa más que la herramienta.
Wifi lento en casa: por qué pasa y cómo arreglarlo
Acá te explico por qué tienes wifi lento en casa aunque el plan sea bueno, y qué revisar en orden: dónde está el router, en qué banda te conectas, qué canal usa, quién más está conectado y cuándo sí vale la pena comprar algo.Tener el wifi lento en casa no...
iOS 27: las novedades que sí vas a usar a diario
Lo que vas a encontrar aquí: las novedades de iOS 27 ordenadas por lo que de verdad vas a usar, empezando por el Siri nuevo y terminando por las mejoras de velocidad que no salen en los titulares pero se notan cada vez que abres una app.Sin lista de...
Atajos de Mac que uso todos los días y casi nadie conoce
Atajos de Mac que uso todos los días y casi nadie conoceLos atajos de Mac son la diferencia entre trabajar con el computador y pelear con él. Yo llevo años en macOS y durante los primeros meses hice todo con el mouse: abrir el Launchpad, buscar la app,...
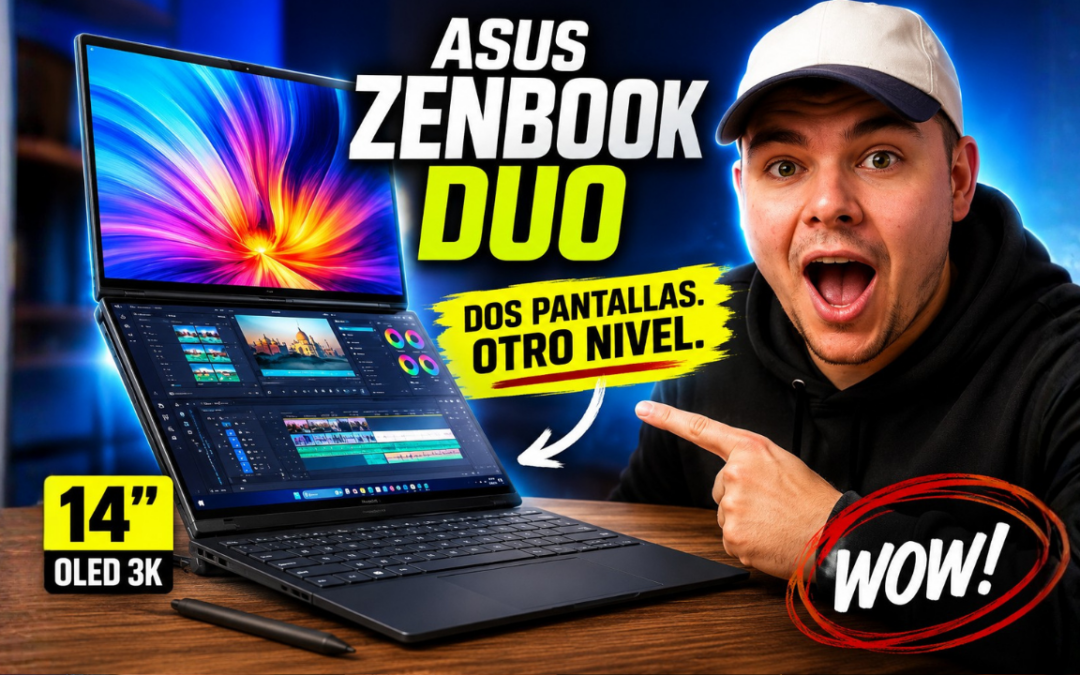
ASUS Zenbook DUO : Lo probé durante varios días y ahora entiendo por qué todos hablan de él
🎥 Mira también mi review completa en YouTube Probé el ASUS Zenbook DUO… ¡Ahora TODO tiene sentido! 🤯 Reviews en español Cuando ASUS presentó el Zenbook DUO, muchas personas pensaron exactamente lo mismo: "Se ve increíble, pero seguramente terminaré...